Beaucoup de dirigeants de PME savent précisément combien leur coûte une matière première ou une heure de main-d’œuvre, et n’ont qu’une vague idée de ce que leur coûte un nouveau client. C’est pourtant l’un des chiffres les plus structurants d’une entreprise : il détermine combien vous pouvez investir en marketing et en commercial, quels canaux méritent d’être développés, et à partir de quand une nouvelle relation client devient rentable.
Le coût d’acquisition client, souvent abrégé CAC, répond à cette question. Voici comment le définir, le calculer sans se tromper, l’interpréter correctement (le chiffre seul ne dit rien) et le réduire durablement.
Qu’est-ce que le coût d’acquisition client ?
Le coût d’acquisition client représente le montant moyen dépensé pour convertir un prospect en client. Il additionne l’ensemble des dépenses marketing et commerciales engagées sur une période, puis les rapporte au nombre de nouveaux clients obtenus sur cette même période.
Deux précisions évitent la plupart des erreurs d’interprétation. D’abord, le CAC concerne les nouveaux clients : les ventes additionnelles réalisées auprès de clients existants n’entrent pas dans le calcul, elles relèvent de la fidélisation. Ensuite, on distingue souvent le CAC marketing, qui ne retient que les dépenses de communication et de génération de contacts, du CAC complet, qui intègre aussi les salaires des équipes marketing et commerciales. Le second est plus juste économiquement, le premier plus simple à suivre au quotidien. L’essentiel est de choisir une définition et de s’y tenir, sous peine de comparer des périodes qui ne se comparent pas.
Comment calculer le coût d’acquisition client ?
La formule tient en une ligne.
CAC = Total des dépenses marketing et commerciales ÷ Nombre de nouveaux clients acquis
L’INDICATEUR À CONNAÎTRE
Combien vous coûte réellement un nouveau client ?
Dépenses marketing + commerciales
Nombre de nouveaux clients
= Votre CAC
Un indicateur essentiel pour savoir où investir vos efforts d’acquisition.
Ce qu’il faut inclure dans le calcul
- Les dépenses publicitaires : campagnes en ligne, référencement payant, publicité presse ou affichage.
- Les actions marketing : création de contenus, référencement naturel, emailing, salons professionnels, prestataires et agences.
- Les outils : abonnements aux logiciels marketing et commerciaux, bases de données, outils de prospection.
- Les salaires chargés des équipes marketing et commerciales, si vous calculez un CAC complet, au prorata du temps consacré à l’acquisition.
Ce qu’il ne faut pas inclure
Les dépenses liées aux clients existants (fidélisation, support, ventes additionnelles), les coûts de production et de livraison, et les frais généraux sans lien avec l’acquisition. Une erreur fréquente consiste à intégrer le temps du service client : il travaille sur des clients déjà acquis, il n’entre pas dans le CAC.
Un exemple chiffré
Prenons une PME de services B2B sur un trimestre.
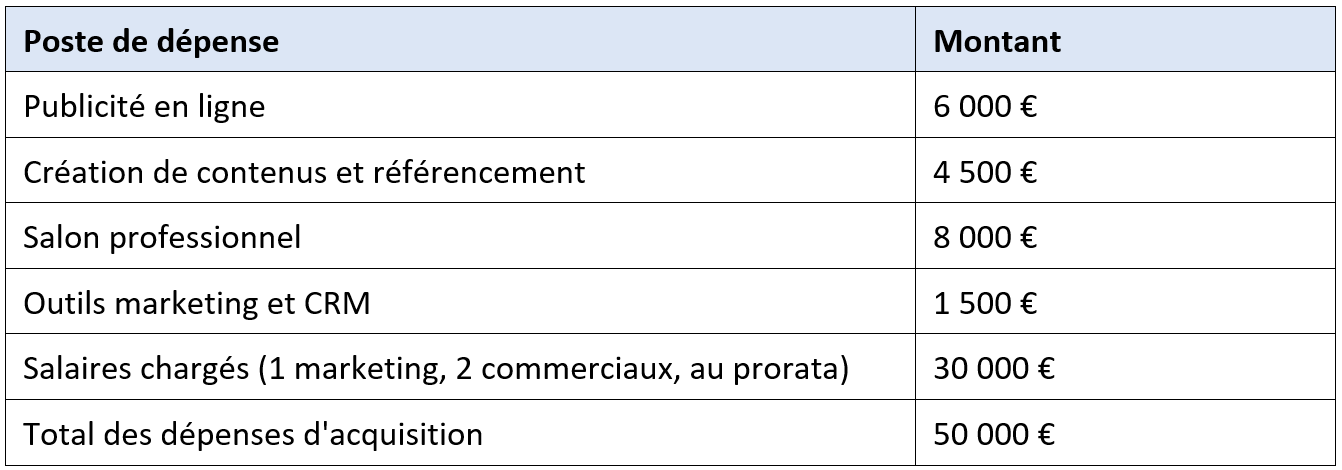
Sur ce trimestre, l’entreprise a signé 25 nouveaux clients. Son CAC complet s’établit donc à 50 000 ÷ 25, soit 2 000 € par nouveau client. En ne retenant que les dépenses marketing directes (20 000 €), le CAC marketing ressort à 800 €. Deux chiffres justes, deux usages différents : le premier pour juger la rentabilité globale, le second pour piloter l’efficacité des campagnes.
Un conseil de méthode : calculez aussi votre CAC par canal. Le salon à 8 000 € qui a rapporté 4 clients affiche un CAC de 2 000 €, quand la campagne en ligne à 6 000 € qui en a rapporté 12 tombe à 500 €. C’est cette granularité qui rend le CAC actionnable, pas la moyenne globale.
EXEMPLE · PME B2B
50 000 € investis.
25 nouveaux clients.
2 000 €
CAC complet
800 €
CAC marketing
Deux calculs, deux usages : rentabilité globale et efficacité marketing.
Le CAC seul ne veut rien dire : le ratio LTV sur CAC
Voici le point que la plupart des entreprises manquent. Un CAC de 2 000 € est-il élevé ? Impossible de répondre sans savoir ce que rapporte un client. S’il génère 800 € de marge sur toute la durée de la relation, l’entreprise perd de l’argent à chaque signature. S’il en génère 15 000 €, le CAC est excellent.
D’où la nécessité de rapprocher le CAC de la valeur vie client (LTV, pour lifetime value), c’est-à-dire la marge totale qu’un client génère sur toute la durée de sa relation avec vous.
LTV = Marge moyenne par an et par client × Durée moyenne de la relation
Reprenons notre exemple. Si le client moyen génère 3 000 € de marge par an et reste 4 ans, sa LTV atteint 12 000 €. Rapportée au CAC de 2 000 €, elle donne un ratio de 6 pour 1. Voici comment lire ce résultat.
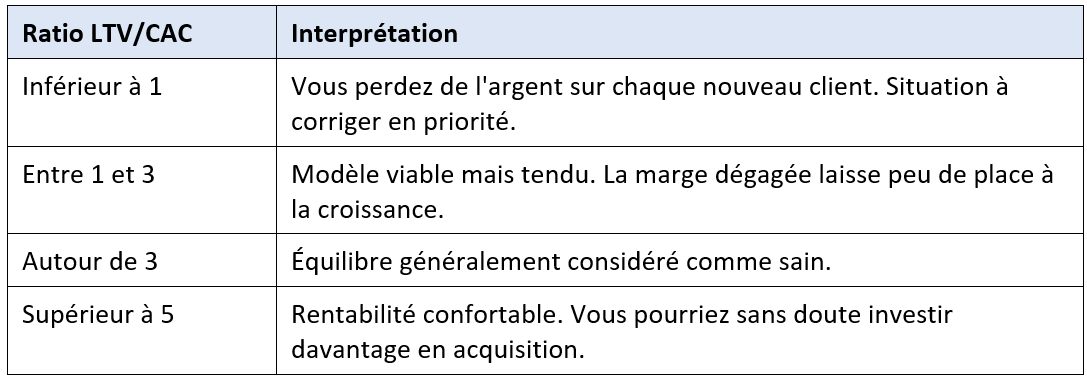
Un ratio très élevé n’est d’ailleurs pas toujours une bonne nouvelle : il signale souvent une entreprise qui sous-investit en acquisition et laisse des parts de marché à ses concurrents. Le CAC n’est pas un coût à minimiser à tout prix, c’est un investissement à optimiser.
LE CONSEIL À RETENIR
Un CAC faible n’est pas toujours un bon CAC.
Le vrai sujet : combien votre client vous rapporte-t-il pendant toute la durée de votre relation ?
CAC + LTV + délai de récupération
Le trio à suivre pour piloter la rentabilité de votre acquisition.
Le délai de récupération, l’indicateur oublié
Un troisième chiffre mérite votre attention, surtout si votre modèle repose sur des abonnements : le délai de récupération du CAC, c’est-à-dire le temps nécessaire pour que la marge générée par un client rembourse ce qu’il a coûté à acquérir. Un CAC de 2 000 € récupéré en 8 mois n’a pas le même effet sur votre trésorerie que le même CAC récupéré en 30 mois, même si le ratio final est identique. Beaucoup d’entreprises rentables sur le papier se retrouvent en tension de trésorerie pour cette seule raison.
Qu’est-ce qu’un bon coût d’acquisition ?
Il n’existe pas de référence universelle, et méfiez-vous des articles qui en annoncent une. Un CAC dépend de votre secteur, de votre panier moyen, de la longueur de votre cycle de vente et de votre modèle économique. Un CAC de 3 000 € est excellent pour un contrat industriel à 200 000 € et catastrophique pour un abonnement à 50 € par mois.
Les seules comparaisons qui vous apprennent quelque chose sont internes : votre CAC de ce trimestre face à celui du trimestre précédent, le CAC d’un canal face à celui d’un autre, le CAC d’un segment de clientèle face à celui d’un autre segment. C’est la tendance et la comparaison relative qui pilotent, pas la valeur absolue.
Comment réduire son coût d’acquisition client ?
7 leviers
1 – Affiner le ciblage
Le levier le plus rentable, et le plus négligé. Prospecter des entreprises qui ne signeront jamais consomme du budget et du temps commercial sans produire de clients. Analysez vos meilleurs clients actuels, identifiez ce qu’ils ont en commun, et concentrez vos efforts sur ce profil. Un ciblage resserré fait mécaniquement baisser le CAC en améliorant le taux de conversion à chaque étape.
2 – Améliorer le taux de conversion existant
Avant de chercher plus de contacts, exploitez mieux ceux que vous avez déjà. Passer de 10 % à 13 % de transformation réduit le CAC de près d’un quart sans dépenser un euro de plus. Regardez où les prospects décrochent : formulaire trop long, délai de rappel excessif, proposition commerciale peu claire.
3 – Réduire le délai de réponse aux demandes entrantes
Un prospect qui remplit un formulaire est en phase active de recherche. Rappelé dans l’heure, il se souvient de vous ; rappelé trois jours plus tard, il a souvent avancé avec un concurrent. Automatiser l’affectation et la notification des demandes entrantes est une des actions les plus rentables qui soient, pour un effort de paramétrage limité.
NOTRE ACADÉMIE · PARCOURS COMMERCIAL
Et si vous convertissiez mieux les leads que vous avez déjà ?
Découvrez comment structurer le traitement des demandes entrantes et transformer davantage de contacts en clients.
Qualifier
Relancer
Convertir
4 – Relancer systématiquement
Une part importante des affaires perdues ne le sont pas au profit d’un concurrent : elles se sont éteintes faute de relance. Chaque devis relancé automatiquement, chaque prospect réactivé après quelques mois, est un client potentiel acquis sans nouveau coût d’acquisition.
5 – Développer l’inbound et le contenu
Le contenu demande un investissement initial et produit ses effets sur la durée, mais un article bien positionné continue d’attirer des contacts qualifiés pendant des années, sans coût marginal. C’est le levier qui améliore le plus durablement le CAC, à condition d’accepter un horizon de plusieurs mois. Notre article sur l’acquisition marketing détaille les stratégies à combiner.
6 – Activer la recommandation client
Un client recommandé arrive avec un CAC quasi nul et un taux de transformation supérieur à tous les autres canaux. Pourtant, la plupart des entreprises attendent que la recommandation vienne spontanément. La demander, systématiquement et au bon moment, après une réussite ou un retour positif, transforme un canal passif en canal actif.
7 – Aligner le marketing et le commercial
Quand le marketing génère des contacts que les commerciaux jugent inexploitables, l’argent dépensé est perdu deux fois. Un critère de qualification partagé et une remontée d’information systématique sur ce que deviennent les contacts transmis suffisent à corriger l’essentiel du gaspillage. Cet alignement suppose que les deux équipes travaillent sur la même base de données, ce qui nous amène au pilotage.
Les erreurs de calcul les plus fréquentes
- Oublier les salaires : ne compter que les dépenses publicitaires donne un CAC flatteur et faux, parfois divisé par trois par rapport à la réalité.
- Compter tous les clients : inclure les renouvellements et les ventes additionnelles dans le nombre de nouveaux clients écrase artificiellement le CAC.
- Ignorer le décalage temporel : en B2B, un client signé en septembre a souvent été touché en mai. Comparer les dépenses et les signatures du même mois n’a pas de sens sur un cycle long. Raisonnez sur des périodes suffisamment larges, ou décalez la mesure de la durée de votre cycle de vente.
- Changer de méthode en cours de route : un CAC calculé différemment d’un trimestre à l’autre ne mesure plus rien. Figez la méthode, documentez-la.
- Regarder le CAC isolément : sans la valeur vie client en face, le chiffre n’autorise aucune décision.
Comment suivre son CAC dans la durée ?
Un CAC calculé une fois dans un tableur ne sert qu’à satisfaire une curiosité. Pour qu’il devienne un outil de pilotage, trois conditions doivent être réunies.
La première est de savoir d’où viennent vos clients. Cela suppose d’enregistrer la source de chaque contact dès sa création et de conserver cette information jusqu’à la signature. Sans cette traçabilité, le CAC par canal reste hors de portée, et avec lui l’essentiel de la valeur de l’indicateur.
La deuxième est de disposer d’une donnée unique. Quand les contacts vivent dans un outil marketing, les affaires dans un tableur commercial et les factures dans un troisième logiciel, reconstituer le parcours d’un client relève de l’enquête. Un logiciel CRM qui intègre le marketing, la vente et la facturation conserve la chaîne complète : la campagne qui a généré le contact, le commercial qui l’a traité, le devis signé et le chiffre d’affaires réalisé ensuite.
La troisième est de suivre l’indicateur régulièrement, aux côtés de vos autres indicateurs commerciaux, plutôt que de le ressortir une fois par an. C’est la tendance qui informe : un CAC qui progresse trimestre après trimestre signale un ciblage qui se dégrade ou un canal qui s’épuise, bien avant que le chiffre d’affaires ne le reflète.
C’est précisément ce que permet Koban : les campagnes marketing, les demandes entrantes, le pipeline commercial et la facturation vivent dans le même outil français, et les tableaux de bord rapprochent le coût des actions du chiffre d’affaires qu’elles génèrent. L’essai gratuit de 14 jours, sans engagement et sans carte bancaire, permet de mettre cette chaîne en place sur vos propres données, et une démonstration personnalisée est possible si vous préférez partir de votre organisation actuelle.
KOBAN · CRM FRANÇAIS
Vous connaissez votre CAC.
Mais savez-vous ce qui le fait évoluer ?
De la première campagne au client signé, suivez votre acquisition et identifiez les actions qui contribuent réellement à votre chiffre d’affaires.
✓ Sources des leads
✓ Pipeline commercial
✓ Taux de conversion
✓ Tableaux de bord
Comment calculer le coût d’acquisition d’un client ?
Divisez le total de vos dépenses marketing et commerciales sur une période par le nombre de nouveaux clients acquis sur cette même période. Incluez la publicité, les actions marketing, les outils et, pour un CAC complet, les salaires chargés des équipes concernées au prorata du temps passé sur l’acquisition.
Quelle différence entre CAC marketing et CAC complet ?
Le CAC marketing ne retient que les dépenses de communication et de génération de contacts. Le CAC complet y ajoute les salaires des équipes marketing et commerciales. Le premier sert à piloter l’efficacité des campagnes, le second à juger la rentabilité réelle de l’acquisition. Les deux sont utiles, à condition de ne pas les confondre.
Qu’est-ce qu’un bon coût d’acquisition client ?
Il n’existe pas de référence universelle : tout dépend de votre panier moyen et de la valeur vie de vos clients. La règle la plus utilisée est celle du ratio LTV sur CAC : un rapport d’environ 3 pour 1 est généralement considéré comme sain. En dessous de 1, chaque nouveau client vous fait perdre de l’argent.
Qu’est-ce que la valeur vie client (LTV) ?
C’est la marge totale qu’un client génère sur toute la durée de sa relation avec votre entreprise. Elle se calcule en multipliant la marge moyenne annuelle par client par la durée moyenne de la relation. Rapprochée du CAC, elle indique si votre acquisition est rentable.
Comment optimiser son coût d’acquisition client ?
Sept leviers, du plus rapide au plus durable : affiner le ciblage, améliorer les taux de conversion existants, réduire le délai de réponse aux demandes entrantes, relancer systématiquement, développer l’inbound, activer la recommandation client et aligner marketing et commerce. Les trois premiers produisent des effets en quelques semaines sans dépense supplémentaire.
À quelle fréquence calculer son CAC ?
Un suivi trimestriel convient à la plupart des PME B2B, la période devant rester supérieure à la durée de votre cycle de vente pour éviter les distorsions. L’important est de conserver la même méthode de calcul d’une période à l’autre, afin que la comparaison reste valable.