

Vous avez probablement déjà entendu parler de la réforme de la facturation électronique, avec le sentiment diffus que « ça arrive en 2027 ». C’est en partie vrai, et c’est surtout incomplet : depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent être en mesure de recevoir des factures électroniques. Y compris la vôtre, quelle que soit sa taille.
Pas de raison de paniquer pour autant : cette première étape est la plus simple à franchir, et l’échéance qui demande vraiment de la préparation, l’émission de vos propres factures, reste fixée au 1er septembre 2027 pour les PME et les TPE. Reste à savoir ce que la réforme change concrètement dans votre quotidien : vos processus de facturation, la qualité de vos données clients, et le rôle que va jouer votre logiciel de gestion. C’est l’objet de ce guide.
Qu’est-ce qu’une facture électronique ?
Commençons par lever le malentendu le plus répandu. Une facture électronique au sens de la réforme n’est pas un PDF envoyé par email. C’est une facture émise, transmise et reçue sous un format structuré, c’est-à-dire lisible automatiquement par un logiciel, sans ressaisie ni interprétation humaine.
Concrètement, là où un PDF est une image du document que votre comptable doit relire et retaper, une facture électronique contient des données identifiées : le SIREN de l’émetteur, celui du client, le montant hors taxes, le taux de TVA, la date d’échéance. Votre logiciel sait les lire et les intégrer seul. C’est tout l’objet de la réforme : supprimer la ressaisie, fiabiliser les données de TVA et raccourcir les délais de traitement.
Autrement dit : si vous envoyez aujourd’hui vos factures en PDF par email, vous ne faites pas encore de facturation électronique au sens légal du terme. Bonne nouvelle : le passage se joue surtout au niveau de votre outil de facturation, pas de votre organisation.
Où en est la réforme ? Le calendrier officiel
Après plusieurs reports, le calendrier est désormais stabilisé et se déroule en deux temps.
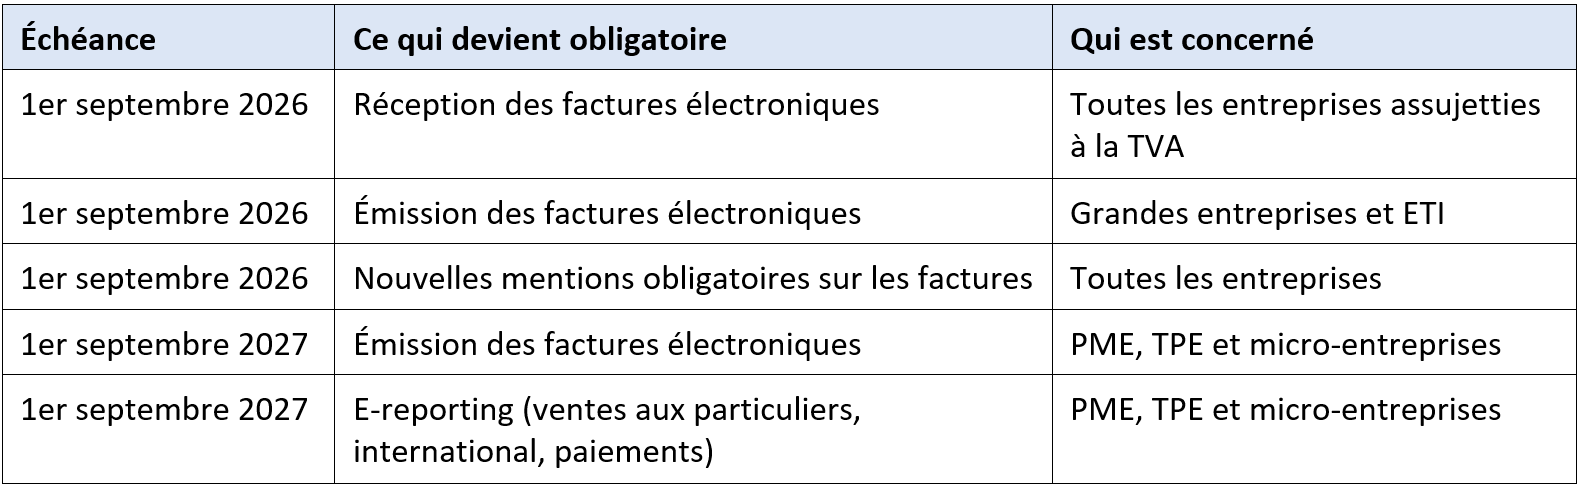
Ce qui est déjà en vigueur depuis le 1er septembre 2026
- La réception obligatoire pour toutes les entreprises : toute entreprise assujettie à la TVA et établie en France doit pouvoir recevoir une facture électronique. Sans distinction de taille : la TPE de trois personnes est concernée au même titre que le groupe international.
- L’émission obligatoire pour les grandes entreprises et les ETI : elles envoient désormais leurs factures au format électronique. C’est la raison pour laquelle la réception vous concerne immédiatement : vos grands donneurs d’ordre vous facturent déjà sous ce format.
- De nouvelles mentions obligatoires sur les factures : nous y revenons plus bas, elles méritent une section à elles seules.
Ce qui vous attend au 1er septembre 2027
- L’émission obligatoire pour les PME, TPE et micro-entreprises : à cette date, toutes vos factures à destination d’autres entreprises françaises devront être émises au format électronique, via une plateforme agréée.
- Le e-reporting : la transmission à l’administration fiscale des données de vos opérations qui ne passent pas par la facturation électronique, à savoir vos ventes aux particuliers et vos opérations avec des clients établis à l’étranger, ainsi que les données de paiement.
Le calendrier en un coup d’œil
Votre entreprise est-elle concernée ?
La réponse est presque toujours oui. Sont concernées toutes les entreprises assujetties à la TVA et établies en France, dès lors qu’elles réalisent des opérations avec d’autres entreprises françaises. Peu importe le secteur, l’effectif ou le chiffre d’affaires.
Les opérations qui échappent à la facturation électronique ne sortent pas pour autant du champ de la réforme : les ventes aux particuliers et les opérations avec des clients étrangers relèvent du e-reporting, c’est-à-dire d’une transmission de données à l’administration. Une entreprise qui vend exclusivement à des particuliers reste donc concernée, mais par un autre volet du dispositif.
Comment ça fonctionne concrètement ? Le rôle des plateformes agréées
Vos factures ne circuleront plus directement de votre boîte mail à celle de votre client. Elles transiteront par une plateforme agréée (anciennement appelée plateforme de dématérialisation partenaire, ou PDP), un opérateur immatriculé par l’administration fiscale. Son rôle est triple : convertir vos factures au bon format, les transmettre à la plateforme de votre client, et communiquer à l’administration les données fiscales attendues.
En pratique, vous avez deux façons d’aborder ce point. Soit vous choisissez une plateforme agréée et vous connectez votre outil de facturation dessus. Soit votre logiciel de gestion est déjà raccordé à une plateforme agréée, et l’opération devient transparente pour vous : vous continuez à créer vos factures comme aujourd’hui, la transmission se fait en arrière-plan. C’est évidemment la voie la plus confortable pour une PME sans service informatique, et c’est le point à vérifier en priorité auprès de votre éditeur.
Les nouvelles mentions obligatoires sur vos factures
C’est le changement le plus immédiat, et le plus sous-estimé : depuis le 1er septembre 2026, quatre mentions viennent s’ajouter à celles que vous connaissez déjà.
- Le numéro SIREN de votre client : il devient la clé d’identification dans tout le dispositif.
- La catégorie de l’opération : livraison de biens, prestation de services, ou les deux.
- La mention de l’option de paiement de la TVA sur les débits, lorsque vous y avez opté.
- L’adresse de livraison, lorsqu’elle diffère de l’adresse de facturation.
Prenez une minute pour mesurer ce que cela implique : le SIREN de chacun de vos clients doit désormais figurer dans votre base et être exact. Si vos coordonnées clients vivent dans un tableur, dans les en-têtes de vos anciens devis ou dans la mémoire de votre assistante de gestion, c’est le moment de les rassembler et de les fiabiliser. C’est précisément là que la réforme cesse d’être un sujet comptable pour devenir un sujet de gestion commerciale.
Ce qui change pour votre gestion commerciale
Au-delà de l’aspect réglementaire, la réforme touche votre organisation sur quatre points concrets.
La qualité de vos données clients devient critique
Un SIREN erroné ou manquant, et la facture ne part pas. Là où une adresse approximative passait inaperçue, une donnée fausse bloque désormais la transmission. Votre fichier client cesse d’être un carnet d’adresses pour devenir une infrastructure : il doit être unique, à jour et complet. Les entreprises qui gèrent leurs clients dans plusieurs fichiers parallèles vont découvrir le coût de cette dispersion.
Le cycle devis, commande, facture doit être continu
Si votre devis vit dans un outil, votre facture dans un autre et votre suivi client dans un troisième, chaque passage de relais est une ressaisie, donc un risque d’erreur bloquante. Un logiciel de gestion commerciale qui enchaîne le devis signé, la commande et la facture à partir d’une seule fiche client supprime le problème à la racine.
Le suivi des paiements se professionnalise
Le e-reporting inclut la transmission des données de paiement pour les prestations de services. Traduction : vous devrez savoir précisément quelle facture a été réglée et quand. Beaucoup de PME suivent encore leurs règlements de mémoire ou dans un tableau tenu à la main. Ce fonctionnement atteint sa limite, et le passage à un suivi automatisé des règlements et des relances d’impayés devient un prérequis autant qu’un confort.
Les délais de paiement se raccourcissent
C’est le bénéfice que l’on oublie de mentionner. Une facture structurée arrive directement dans le système de votre client, sans transiter par une boîte mail générique, sans attendre une ressaisie. Le cycle de traitement se réduit mécaniquement, et avec lui les prétextes classiques de retard de paiement : facture égarée, jamais reçue, adressée à la mauvaise personne. La réforme est une contrainte à court terme et un gain de trésorerie à moyen terme.
Pourquoi votre CRM devient central dans cette réforme ?
On associe spontanément la facturation électronique à la comptabilité. C’est une erreur de perspective : la donnée qui alimente une facture ne naît pas en comptabilité, elle naît au moment de la vente. Le SIREN, l’adresse de livraison, la nature de la prestation, les conditions de règlement : tout cela se collecte pendant le cycle commercial.
Un logiciel CRM qui intègre la facturation présente donc un avantage structurel dans ce nouveau contexte : la donnée est saisie une fois, au bon endroit, par la personne qui la connaît, puis elle circule jusqu’à la facture sans intervention. Les entreprises qui séparent leur CRM de leur facturation vont devoir synchroniser deux bases et arbitrer laquelle fait foi, ce qui est exactement le genre de chantier que la réforme rend coûteux.
C’est aussi l’occasion d’automatiser ce qui gravite autour de la facture : la relance des devis sans réponse, la relance graduée des factures impayées, la facturation récurrente des contrats et abonnements. Autant de processus qui reposent sur la même donnée client et qui, une fois automatisés, transforment une obligation réglementaire en gain de temps net.
Comment se préparer ? La checklist en 5 étapes
Vous avez jusqu’au 1er septembre 2027 pour l’émission, mais la réception vous concerne déjà. Voici l’ordre dans lequel avancer, sans mobiliser six mois de votre temps.
1 – Vérifiez que vous pouvez recevoir des factures électroniques
C’est l’urgence du moment, et souvent l’affaire d’une conversation avec votre éditeur de logiciel ou votre expert-comptable. Si vos grands clients vous facturent déjà par voie électronique, assurez-vous que ces factures arrivent quelque part et que quelqu’un sait où les chercher.
2 – Nettoyez votre base clients
Collectez les SIREN manquants, dédoublonnez, vérifiez les adresses de facturation et de livraison. C’est le chantier le plus long, et le seul que personne ne peut faire à votre place. Commencez par vos vingt plus gros clients, poursuivez au fil de l’eau : chaque nouvelle affaire est une occasion de compléter une fiche.
3 – Faites le point avec votre éditeur de logiciel
Trois questions suffisent. Votre logiciel sera-t-il raccordé à une plateforme agréée, et laquelle ? Le raccordement est-il inclus dans votre abonnement ou facturé en supplément ? À quelle date la fonctionnalité sera-t-elle disponible pour votre version ? Un éditeur qui ne sait pas répondre en septembre 2026 est un signal à prendre au sérieux.
4 – Mettez vos modèles de factures en conformité
Les quatre nouvelles mentions doivent figurer sur vos factures. Si vos modèles sont paramétrés dans votre logiciel de gestion, c’est une mise à jour ; s’ils vivent dans un tableur ou un traitement de texte, c’est le bon moment pour changer d’approche.
5 – Formez vos équipes et testez avant l’échéance
Les personnes qui créent les devis et les factures doivent comprendre pourquoi le SIREN n’est plus une information facultative. Prévoyez un test grandeur nature plusieurs mois avant septembre 2027, sur quelques clients volontaires. Découvrir un problème de format en août 2027 avec des factures bloquées serait le pire scénario.
Les erreurs à éviter
- Croire que l’échéance est en 2027 : l’obligation de réception court depuis le 1er septembre 2026. Seule l’émission est reportée à 2027 pour les PME.
- Confondre PDF et facture électronique : envoyer un PDF par email ne vous met pas en conformité. Le format structuré est le cœur de l’obligation.
- Traiter le sujet comme un dossier purement comptable : la donnée naît dans le cycle commercial. Impliquez vos commerciaux et votre administration des ventes, pas seulement votre comptable.
- Repousser le nettoyage de la base clients : c’est le chantier le plus long et le moins délégable. Six mois de collecte progressive valent mieux qu’un mois de panique.
- Subir la réforme au lieu d’en profiter : puisque vous allez revoir vos processus de facturation, autant en tirer les bénéfices, à savoir moins de ressaisie, des relances automatisées et des délais de paiement raccourcis.
Koban et la facturation électronique
Éditeur français, Koban suit cette réforme de près et prépare ses clients à chaque étape. Le module de facturation intégré au CRM couvre déjà l’ensemble du cycle : devis, signature en ligne, bon de commande, facture, suivi des règlements, relance automatique des impayés, facturation récurrente et export comptable. La donnée client saisie par votre commercial alimente directement la facture, sans ressaisie et sans base parallèle à synchroniser.
Sur le volet réglementaire, l’équipe travaille au raccordement à une plateforme agréée pour que la transmission de vos factures reste transparente pour vos utilisateurs. Si vous êtes déjà client, votre interlocuteur habituel vous accompagne sur le calendrier et le paramétrage. Si vous ne l’êtes pas encore, l’essai gratuit de 14 jours, sans engagement et sans carte bancaire, permet de tester le cycle complet sur vos propres données. Vous pouvez aussi demander une démonstration personnalisée : un expert partira de votre processus de facturation actuel pour vous dire, très concrètement, ce que la réforme change pour vous.
🎓 Pour aller plus loin
La facturation électronique devient plus claire.
Découvrez le parcours
« Maîtriser la facturation électronique et les obligations légales »
pour comprendre les nouvelles règles, identifier vos obligations et préparer votre entreprise sereinement.
Découvrir le parcours →
La facture électronique est-elle déjà obligatoire ?
Oui, en partie. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et ETI doivent les émettre. Pour les PME, TPE et micro-entreprises, l’obligation d’émission s’applique à partir du 1er septembre 2027.
Qu’est-ce qu’une facture électronique exactement ?
C’est une facture émise, transmise et reçue dans un format structuré, lisible automatiquement par un logiciel. Un PDF envoyé par email n’est pas une facture électronique au sens de la réforme : il s’agit d’une image du document, qui impose une ressaisie manuelle.
Qu’est-ce qu’une plateforme agréée (ex-PDP) ?
C’est un opérateur immatriculé par l’administration fiscale qui transmet vos factures à vos clients et les données requises à l’administration. La liste officielle est publiée sur impots.gouv.fr. En pratique, si votre logiciel de gestion est raccordé à l’une d’elles, l’opération est transparente pour vous.
Qu’est-ce que le e-reporting ?
C’est la transmission à l’administration fiscale des données relatives aux opérations qui ne passent pas par la facturation électronique entre entreprises françaises : ventes aux particuliers, opérations avec des clients étrangers, ainsi que les données d’encaissement pour les prestations de services. Il s’applique aux PME et TPE à partir du 1er septembre 2027.
Quelles sont les nouvelles mentions obligatoires sur les factures ?
Quatre mentions s’ajoutent depuis le 1er septembre 2026 : le numéro SIREN du client, la catégorie de l’opération (livraison de biens, prestation de services ou les deux), la mention de l’option de paiement de la TVA sur les débits le cas échéant, et l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation.
Comment se préparer sans y passer des mois ?
Trois priorités : vérifier dès maintenant que vous pouvez recevoir des factures électroniques, collecter progressivement les SIREN manquants de vos clients, et interroger votre éditeur de logiciel sur son raccordement à une plateforme agréée. Le reste relève du paramétrage, souvent pris en charge par l’éditeur.